资讯
你的位置:开云·kaiyun(中国)官方网站 登录入口 > 资讯 > 体育游戏app平台当今基本以SDC一家独大-开云·kaiyun(中国)官方网站 登录入口
体育游戏app平台当今基本以SDC一家独大-开云·kaiyun(中国)官方网站 登录入口
发布日期:2026-10-17 12:52 点击次数:97
 体育游戏app平台
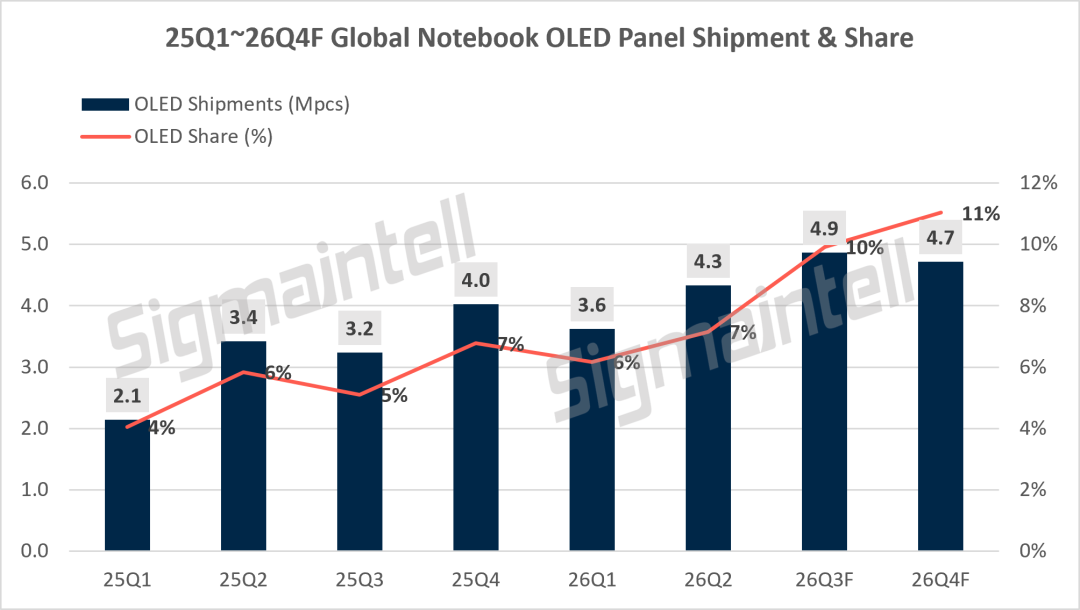
智通财经APP获悉,群才调量(Sigmaintell)数据涌现,2026年,OLED期间在联念念、惠普、华硕三大主流品牌面板需求的浸透率王人将朝上10%,引颈着OLED商场的增长主义。与此同期,MacBook Pro OLED的量产也组成下半年起首OLED笔电面板商场成长的标记性事件,为OLED在笔电商场的增长注入新的增长动能。而戴尔、宏基等品牌诚然在OLED导入速率有所截止,但也保管渐渐增长趋势。主力品牌在OLED导入计策上呈现“三阵营”特征,指向OLED笔电商场的增长笃定性。OLED面板出货量在2025年第一季度至2026年第二季度完毕了从210万片到430万片的权臣跃升,并有望在2026年第三季度陆续增至490万片,增速领跑总计期间旅途;同期,OLED在笔电面板全体出货中的份额也从4.1%稳步普及,尤其是鄙人半年仍将逆势增长至约10%以上。
一、 逆势放量:总量任意下的OLED笃定性增长
刻下众人条记本电脑商场正靠近多重压力:末端拉货动能权臣减退、GPU供应不及、整机资本涨幅向末端价钱陆续传导,肖似渠谈库存消化周期,众人笔电面板出货总量参加下行通谈。需求端的严慎与供给端的退换相互肖似,使得2026年笔电面板出货总量靠近走漏任意压力,商场要点由限制增长转向结构升级。在此布景下,LCD手脚基本盘增长已波及瓶颈,不同期间旅途的商场韧性出现走漏分化,产业升级动能加快向OLED集结。
字据#群才调量(Sigmaintell)对众人条记本电脑面板商场分期间别出货跟踪数据,OLED面板出货量在2025年第一季度至2026年第二季度完毕了从210万片到430万片的权臣跃升,并有望在2026年第三季度陆续增至490万片,增速领跑总计期间旅途;同期,OLED在笔电面板全体出货中的份额也从4.1%稳步普及,尤其是鄙人半年仍将逆势增长至约10%以上。在总量任意的环境中,OLED的逆势膨胀并非短期波动,而是结构性增长的初始。
Source: Sigmaintell_2026~2027 Worldwide Notebook Display Panel Market Research Report_26Q4
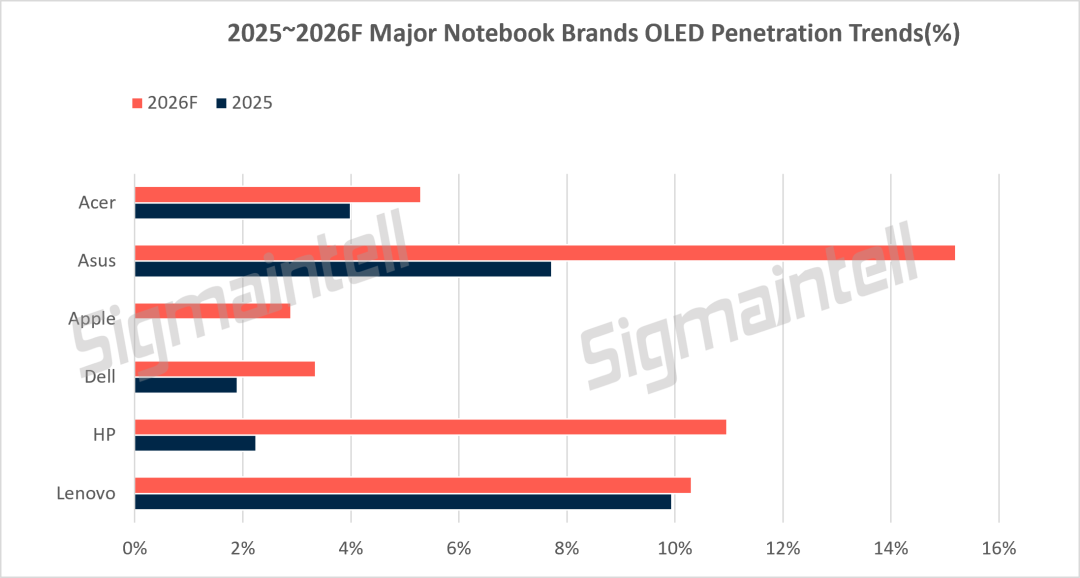
从品牌端看,OLED浸透率的普及旅途相似了了。群才调量(Sigmaintell)数据涌现,2026年,OLED期间在联念念、惠普、华硕三大主流品牌面板需求的浸透率王人将朝上10%,引颈着OLED商场的增长主义。与此同期,MacBook Pro OLED的量产也组成下半年起首OLED笔电面板商场成长的标记性事件,为OLED在笔电商场的增长注入新的增长动能。而戴尔、宏基等品牌诚然在OLED导入速率有所截止,但也保管渐渐增长趋势。主力品牌在OLED导入计策上呈现“三阵营”特征,指向OLED笔电商场的增长笃定性。
Source: Sigmaintell_2026~2027 Worldwide Notebook Display Panel Market Research Report_26Q4
更病笃的是,OLED在笔电商场的浸透率普及正在从“旗舰考据”走向“结构性放量”:OLED不再局限于高端创作家机型,而是沿着居品线逐级下千里,参加主流价位段的居品界说。品牌的供应链计策也随之从“单点导入”转向“限制布局”。不错预见,跟着更多品牌将OLED手脚居品界说的中枢选项,浸透率普及将不再是少数高端机型的示范效应,而是掩盖全价钱带的结构性膨胀,OLED笔电面板供应资源的结构性问题也因此被推至产业连接的中心。
二、 去依赖化:品牌OLED供应走向多元布局
从主流品牌的OLED面板供应商结构来看,供应集结是刻下最高出的特征。联念念以SDC为主供,辅以EDO与BOE;惠普由SDC主导,在特定机种尝试导入EDO;戴尔的XPS系列基本由LGD独占,其余居品线仍以SDC为主;华硕在SDC以外导入BOE与EDO;宏碁约75%的OLED供应来自SDC,其余通过BOE+EDO补充。即便接头各家互异化布局,SDC在多量品牌的OLED供应中占比仍居七成以上。
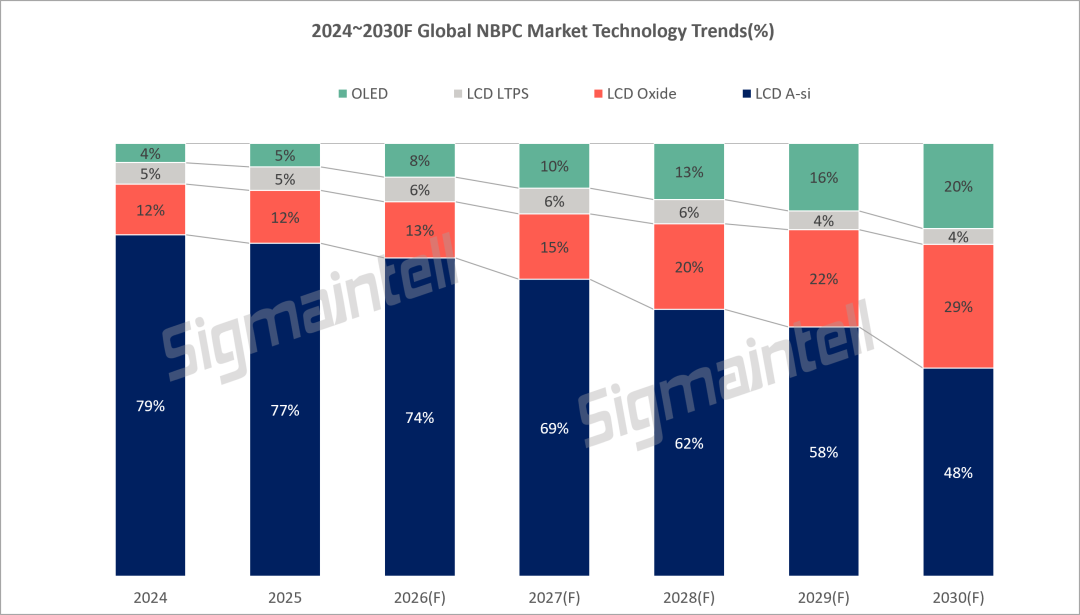
而从出货结构看,SDC本身也在加快向主流规格歪斜,预测本年其14英寸WU居品出货同比普及约50%、16英寸WU居品普及约199%,面向惠普、华硕的出货同比增长约313%与82%。而在更长周期内,NBPC面板期间竞争形状也在陆续演变,LCD A-si份额由2024年的约79%降至2030F的约48%,LCD Oxide升至约29%,OLED则有望普及至约20%,期间替代恰是供应结构重构的根柢驱能源。对品牌而言,单一依赖在产能保险、议价空间与居品节律协同上的风险正被陆续放大,供应资源多元化的需求由此权臣加深。
Source: Sigmaintell_2026~2027 Worldwide Notebook Display Panel Market Research Report_26Q4
1. 主流平台:CSOT IJP期间锻真金不怕火速率与放量节律为病笃议题
在主流价位段,当今基本以SDC一家独大。而喷墨印刷OLED(IJP)是蹂躏这一供应集结形状的重要旅途,CSOT是这条旅途上最病笃的推动者。CSOT的T12(G5.5)IJP产线已于本年三季度完毕MNT居品量产出货,并经营第四季度量产笔电居品。T8产线蓄意于2027年下半年量产IJP OLED,一期月产能约22.5K,其中Oxide月产能16K,LTPS约6.5K。
从CSOT IJP笔电居品节律看,2027岁首14英寸WU IJP OLED居品的新增放量至关病笃,这意味着主流OLED笔电居品平台的供应多元化。这一量产经营是否能依期鼓舞,将主要取决于CSOT IJP的材料迭代才调与期间普及速率,也将径直影响2027年及以后主流OLED笔电的放量空间与供应结构。
2. 中高端平台:畅所欲为,柔性厂商抢位
与主流平台的“单点押注”不同,中高端居品平台最初参加畅所欲为形状,而大陆柔性面板厂商恰是这一形状的病笃塑造者。以BOE为代表,其B16产线于2026年第二季度量产,一期月产能也将渐渐从8K普及到16K,二期产能拔擢稳步鼓舞中。B16掩盖LTPS/LTPO柔性及Hybrid羼杂工艺。居品端,BOE的14英寸2.8K柔性OLED居品2026年出货预测增长约2.6倍,16英寸3.2K居品将于2027年新增,2027年全年出货方针在1~2百万片;联念念、华硕、宏基的导入意愿积极,戴尔、惠普、微星的合营也已怒放。以柔性OLED与Hybrid形态切入中高端商场,BOE正积极设备成长契机,将走漏挤占刚性OLED的商场空间。
中高端商场的多元化并不啻于BOE。维信诺V3产线在三季度依然量产多个柔性WQ+ OLED笔电客户技俩,并蓄意于四季度完毕ViP WQ+ OLED笔电居品量产。更病笃的是,其V5产线一期产能(约8K)拔擢依期鼓舞中,经营于2027年下半年完毕OLED笔电居品量产,鼓舞以中高端商场定位的ViP 柔性与Hybrid多居品门路。而LGD的FLIPP OLED产线拔擢也理会揭开序幕,预测在2029年完毕IT居品量产。
全体来看,供应资源多元化正沿着平台分化的旅途伸开:主流平台由CSOT IJP承担性价比放量的重要脚色,中高端平台由多期间门路、多供应商并行贯串。这种分化的兴味在于,它让供应资源多元化的程度与居品平台的期间需务完毕匹配,幸免出现“有产能无需求”或“有需求无产能”的错配,多元供应形状的雏形依然酿成。
三、 份额改写:多元供应重塑面板厂形状
从竞争形状的视角看,供应资源多元化将径直改写面板厂的份额弧线。#群才调量(Sigmaintell)预测,到2030年,OLED在众人笔电面板商场的浸透率有望攀升至约20%;在浸透率放量的经过中,大陆面板厂在品牌OLED供应中的份额也在快速普及,2026年苹果、华硕、联念念、宏碁四大品牌的大陆面板供应占比已朝上50%,惠普预测2027年也将朝上40%。SDC凭债主流WU规格与A6高端产能络续领跑,BOE以中高端柔性产能霸占中高端OLED笔电商场,CSOT以IJP产能卡位主流商场,维信诺ViP等新工艺则在更长周期内提供补充。主力品牌OLED面板商的份额有望得到陆续普及。
与此同期,LCD的发展空间将陆续敛迹。在中高端商场,柔性OLED与Hybrid OLED凭借形态与性能上风加快浸透;在主流性价比商场,刚性OLED的供应资源有望在2027年后得到高世代线产能推广。笔电面板商场的OLED与LCD期间之争正在从“价值竞争”赶快转向“限制竞争”。OLED笔电供应资源的多元化也已从“能弗成供”转向“供得快不快”,期间平台分化将决定各面板厂在未来竞争中的成长后劲,也决定品牌在OLED期间的居品讲话权。
总体来看,OLED笔电面板商场的结构性增长趋势依然竖立,供应资源多元化计策将成为决定该商场发展节律与竞争形状的中枢议题。对OLED面板厂而言,积极普及主流与中高端OLED的量产才调与资本才调体育游戏app平台,是主理下一阶段增长的重要;对品牌而言,加快多元供应布局,是平抑集结风险、获得居品界说主动权的前提。跟着高世代OLED产能陆续开释,OLED笔电商场的供应形状将参加加快重塑期。
下一篇:没有了